Código da Receita 6015: DARF Day Trade e Swing Trade
Atualizado em
Operou na Bolsa e precisa pagar o DARF 6015? Aprenda como calcular seus ganhos líquidos, apurar o Imposto de Renda sobre ações e emitir sua guia sem erros.
Planilha para Controle IR de Day Trade e Swing Trade na bolsa de valores
Gerar a DARF de Day Trade e Swing Trade na B3 não precisa ser uma dor de cabeça. Automatize com uma planilha todo o cálculo do seu imposto de renda na bolsa de valores, compense prejuízos passados de forma simples e fique 100% em dia com a Receita Federal — sem risco de multas ou erros manuais.
O que você consegue controlar:
- Ações, Opções, BDRs e ETFs.
- Fundos Imobiliários (FIIs).
- Mercado Futuro: Contratos de Dólar e Índice.
- Operações: Comuns e Day Trade.
Vantagens da planilha:
- Importação automática de notas de corretagem em PDF.
- Cálculo automático de preço médio e lucro/prejuízo.
- Compensação de prejuízos de meses e anos anteriores.
- Relatório completo para a Declaração de Ajuste Anual.
- Aulas em vídeo e acesso a uma comunidade de suporte.
- Atualização constante: A planilha e o material passam por melhorias contínuas e estão sempre sendo atualizados.
Como calcular o lucro ou prejuízo na venda de ações, BDRs e ETFs?
Para calcular o lucro ou prejuízo líquido de suas operações na bolsa, você deve ter o preço de venda, o preço médio de compra e as taxas operacionais envolvidas nas transações.
É possível consultar as taxas operacionais nas notas de corretagem. As principais são: corretagem, emolumentos, taxa de liquidação, taxa de registro e ISS. Quando a nota de corretagem possuir mais de uma operação, as taxas devem ser rateadas proporcionalmente entre as operações.
Em operações de venda a descoberto, o custo do aluguel de ações também pode ser utilizado para reduzir a base de cálculo do IR.
Fórmula para calcular o lucro ou prejuízo líquido:
[(Preço de Venda - Preço Médio de Compra) x Quantidade] - Taxas Operacionais
Como calcular o IR das operações com ações, BDRs e ETFs
Após calcular o lucro ou prejuízo líquido das operações realizadas no mês, o investidor deve separá-las por modalidade:
- Operações Comuns (Normais): A compra e a venda de um mesmo ativo realizadas em dias diferentes.
- Operações Day Trade: Compra e venda (ou venda e compra) de um mesmo ativo, realizadas no mesmo pregão e na mesma corretora. Vale lembrar que vender um ativo que você já tem em carteira e recomprá-lo no mesmo dia é considerado day trade.
Dessa forma, obtém-se o resultado consolidado mensal para cada categoria.
Exemplos Práticos:
- No Day Trade: Se você realizou três operações no mês, o resultado final será a soma de todos os resultados (lucros e prejuízos) dessas operações. Havendo lucro no total do mês, a alíquota de IR é de 20%. Em caso de prejuízo, o valor poderá ser utilizado para compensar lucros de Day Trade em meses seguintes.
- Nas Operações Comuns: A lógica é a mesma. O resultado mensal é o total das operações encerradas no período. Sobre o lucro líquido, aplica-se a alíquota de 15%. Se houver prejuízo, este poderá ser usado para compensar lucros da mesma categoria (operações comuns) nos meses seguintes.
Isenção IR ações 20 mil (pessoa física)
Há isenção de IR para operações normais com ações caso o investidor tenha vendido até R$ 20 mil em ações no mês. É importante deixar claro que a isenção se aplica ao valor total das vendas de ações no mês, e não ao lucro obtido. Ou seja, se o investidor vender mais de R$ 20 mil em ações no mês, mesmo que o lucro tenha sido de apenas R$ 100, haverá incidência de 15% de imposto de renda sobre esse lucro. Vale destacar que essa isenção é válida exclusivamente para pessoas físicas (pessoas jurídicas pagam IR independentemente do volume de vendas).
As operações de day trade, as operações com opções, BDRs, ETFs e a venda de Fundos Imobiliários (FIIs) não entram no cálculo do limite de R$ 20 mil, pois possuem regras próprias e não afetam o teto de isenção das ações. Além disso, essas operações não possuem isenção, sendo sempre tributadas.
O cálculo do limite de R$ 20 mil deve ser feito por CPF, somando obrigatoriamente as vendas de ações realizadas em todas as corretoras que você utilizar no mesmo mês — ou seja, operar em mais de uma corretora não multiplica o limite de isenção. Por outro lado, caso você possua um lote valorizado (por exemplo, comprou R$ 20 mil que subiram para R$ 45 mil), você pode realizar vendas fracionadas abaixo de R$ 20 mil em cada mês (como vender R$ 15 mil mensais) e continuará totalmente isento de IR em cada uma dessas operações.
Como calcular o lucro ou prejuízo de Opções?
Opções exigem cuidado especial em relação ao vencimento, exercício ou encerramento da operação. O cálculo depende da forma como a operação foi concluída:
- Se as opções “virarem pó”, o valor do prêmio será o ganho do lançador (vendedor) e prejuízo para o titular (comprador), na data do vencimento da opção.
- Se houver compra e venda das opções, o cálculo do lucro ou prejuízo fica idêntico ao de uma operação com ações, e será considerada uma operação normal se a compra e venda ocorrerem em dias diferentes e uma operação day trade se a compra e venda ocorrerem no mesmo dia.
Caso ocorra exercício de opções o cálculo muda:
- Titular da Opção de Venda: O ganho líquido é a diferença positiva entre o preço de exercício do ativo e o seu custo de aquisição, que é o custo de aquisição do ativo + o valor do prêmio pago.
- Lançador da Opção de Compra: O ganho líquido é a diferença positiva entre o preço de exercício do ativo, acrescido do valor do prêmio recebido, e o seu custo de aquisição.
- Lançador da Opção de Venda: O ganho líquido é a diferença positiva entre o preço de venda à vista do ativo, na data do exercício, e o seu custo de aquisição (preço de exercício menos o valor do prêmio recebido).
- Titular da Opção de Compra: O ganho líquido é a diferença positiva entre o valor de venda à vista do ativo, na data do exercício, e o seu custo de aquisição (preço de exercício + valor do prêmio pago).
Para os casos 3 e 4, caso a venda do ativo ocorra depois da data do exercício, o ganho líquido será a diferença positiva entre o valor recebido pela venda do ativo e o custo médio de aquisição, apurado conforme estabelecido para o mercado à vista.
🚨 O exercício da opção e a venda ou compra do ativo no mercado à vista no mesmo dia NÃO se caracteriza como day-trade.
Como compensar prejuízos na bolsa de valores?
Os prejuízos devem ser utilizados para abater lucros ocorridos no mesmo mês de apuração ou em operações de meses subsequentes do mesmo tipo de operação (normal ou day trade). Caso tenha imposto a pagar pendente de algum mês, não poderá usar um prejuízo futuro para compensá-lo. Outro ponto muito importante é que os prejuízos devem ser utilizados para abater do lucro, e não do valor do DARF a pagar — por exemplo, se você possui um prejuízo acumulado de R$ 1 mil de meses anteriores, e no mês atual ganha R$ 3 mil, você irá calcular o IR sobre a base de R$ 2 mil.
O investidor precisa estar antenado ao fato de só poder compensar prejuízos entre operações de mesma espécie (normal com normal e day trade com day trade). Dentro dessa mesma modalidade, os resultados de ações, ETFs, BDRs, opções e contratos do mercado futuro (como mini-índice e mini-dólar) podem ser abatidos entre si. Ou seja, é permitido compensar prejuízos e lucros cruzados entre esses diferentes mercados no day trade, assim como ocorre de forma correspondente nas operações normais.
Qual a alíquota do imposto de renda variável?
A alíquota é de 15% para operações comuns e 20% para operações de day trade. Essas taxas são as mesmas para ações, opções, ETFs, BDRs, e mercado futuro. A única exceção refere-se às ações, que contam com isenção em operações comuns caso o total das vendas no mês não ultrapasse R$ 20 mil. Após aplicar a alíquota sobre o lucro mensal, deve-se calcular o valor do DARF para o pagamento do tributo, conforme o seguinte exemplo de cálculo:
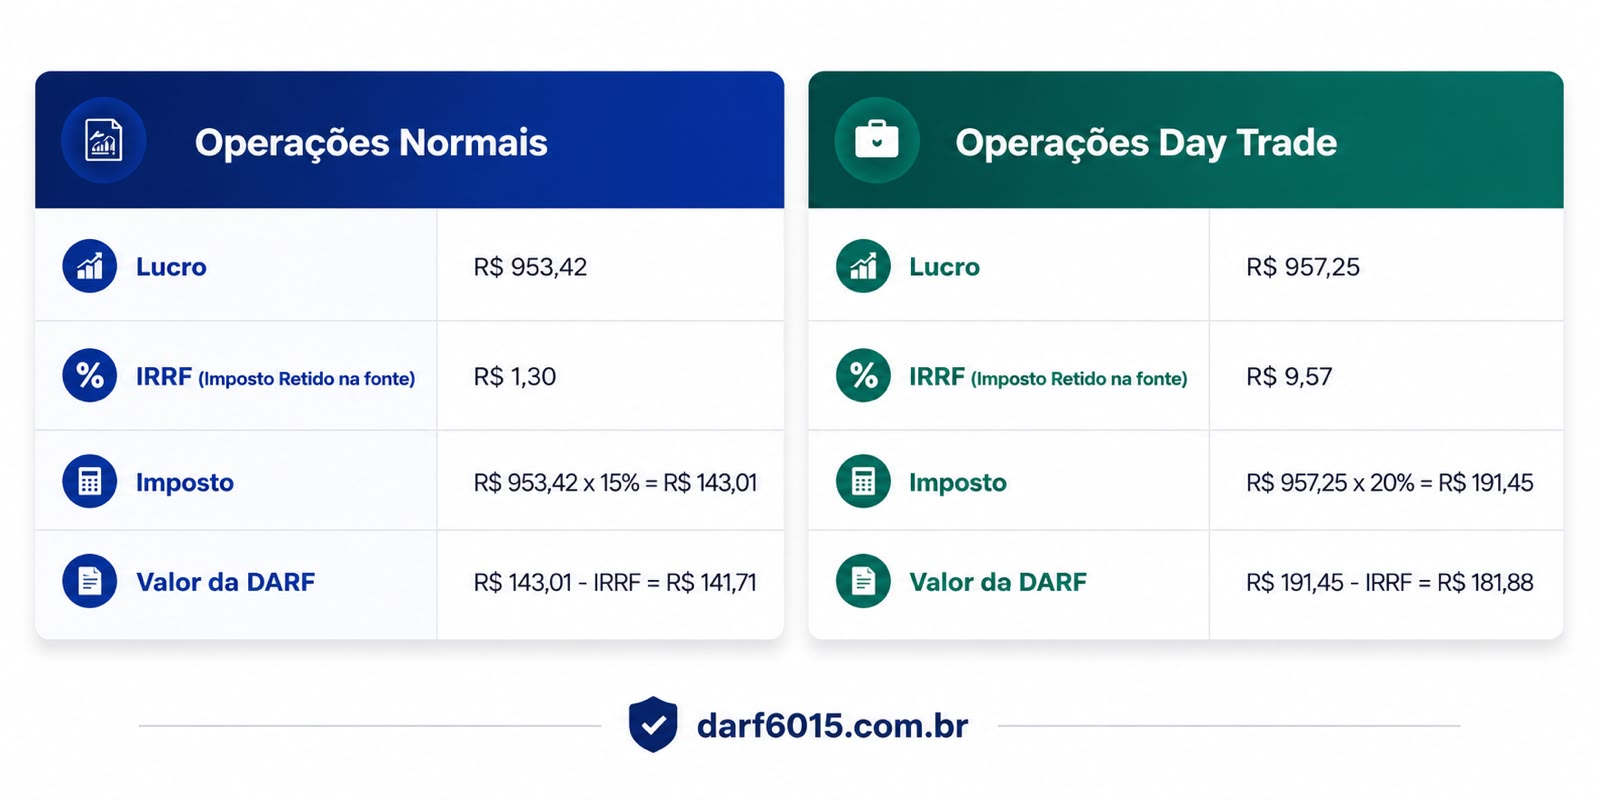
Vale destacar também que a tributação dos FIIs difere daquela aplicada às ações: a alíquota de IR sobre o ganho de capital é fixada em 20%, independentemente do tipo de operação: normal ou day trade. Além disso, eventuais prejuízos só podem ser compensados com lucros da mesma categoria (outros FIIs).
Como preencher o DARF 6015?
Emitido pelo Ministério da Fazenda e pela Secretaria da Receita Federal, o DARF (Documento de Arrecadação de Receitas Federais) é uma guia que serve para a cobrança de impostos administrados por esses órgãos.
Para quem investe na bolsa de valores precisa estar atento à necessidade de recolhimento de imposto de renda mensalmente em caso de apuração de lucros. Após realizar o cálculo, uma maneira bem fácil de gerar o DARF para pagamento é através do SicalcWeb da Receita Federal.
Cada tipo de imposto tem um código diferente que identifica qual tipo de arrecadação está sendo realizada. No caso do imposto sobre ganhos líquidos em renda variável, o DARF código 6015 serve para recolher IR sobre ganhos de day trade e operações comuns (swing trade). Embora as alíquotas de imposto sejam diferentes, o documento de arrecadação é unificado sob este código.
Passo a passo para gerar o DARF 6015
- Acesse o SicalcWeb e clique em preenchimento rápido 👉 Sicalc (economia.gov.br).
- Insira os dados solicitados como CPF, data de nascimento e faça o reCAPTCHA. Caso já tenha utilizado o SicalcWeb anteriormente, pode clicar em "selecionar contribuinte" para não ter que digitar as informações novamente.
- Em código ou nome da receita, utilize "6015 - 01 - ME - a partir de 01/01/1995 - IRPF - Ganhos Líquidos em Operações em Bolsa - IRPF". Verifique se o seu domicílio (cidade) atual está correto. O campo "Observações a serem impressas no Darf" não é obrigatório, mas podem ser colocadas informações importantes para sua organização.
- Em período de apuração indique o mês que gerou o imposto a pagar no formato MM/AAAA. Por exemplo, se está pagando imposto sobre o lucro de dezembro de 2025, o período será 12/2025. Deixe o campo Número de Referência em branco e coloque o valor a ser pago em "Valor do Principal" (o valor deve ser calculado pelo próprio investidor). Caso o DARF esteja em atraso, coloque o valor original; o Sicalc calculará multa e juros posteriormente. Após preencher os dados, clique em CALCULAR.
- Por último, selecione o DARF e clique em EMITIR DARF para baixar o arquivo em PDF. A guia emitida tem vencimento no último dia útil do mês subsequente ao mês da apuração.
🚨 O atraso no pagamento gera multa de 0,33% ao dia (limitada a 20%) e juros de mora (baseado na Taxa Selic do período). O investidor que precisar gerar um DARF com o valor reajustado pode utilizar o programa Sicalc, disponível no site da Receita Federal.
Dúvidas frequentes sobre a emissão de DARF 6015
- Gostaria de saber se posso gerar uma único DARF para pagar dentro daquele mês o somatório de todas os lucros com a venda de várias ações ou tenho que gerar um DARF para cada venda de ação individualmente?
-
Gera um único DARF, considerando o resultado mensal. A apuração deve ser feita sempre levando em consideração o conjunto de operações finalizadas no mês. Aplica 15% sobre o resultado, se positivo, da soma de todos os lucros e prejuízos obtidos no mês com operações comuns. E 20% sobre o resultado das operações day trade.
- Em fevereiro tive lucro em venda de ações, opções e FII. Posso pagar tudo em um único DARF 6015 ou tem que ser separado?
-
Sim, pode somar os três valores e pagar tudo em um único DARF 6015. Vale lembrar também que, quando for o caso, você pode utilizar prejuízo de ações para abater lucro de opções e vice-versa (desde que seja a mesma espécie de operação: comum ou day trade). Já prejuízo em FII só pode ser utilizado para abater lucro em FII.
- O imposto calculado sobre minhas operações deu um valor inferior a R$ 10,00. Não consigo gerar o DARF, como devo proceder?
-
Quando o imposto apurado é inferior a R$ 10,00, você não deve emitir o DARF naquele momento. A Receita Federal não aceita pagamentos abaixo desse valor mínimo. Nesse caso, você deve acumular esse valor para o próximo mês em que houver imposto a pagar.
- Eu paguei o valor errado no DARF em questão, era para eu ter pago R$310,00 porém eu paguei R$161,00. Nesse caso como devo fazer?
-
Se você pagou o DARF com valor a menor, deve gerar uma outro DARF com o valor da diferença que faltou pagar (no caso R$ 149,00). Não esqueça também de calcular a multa e juros sobre esse valor da diferença, caso já tenha passado a data de vencimento da mesma.
- No caso das opções, devo fazer a apuração do IR relativamente a cada operação individualizada ou devo somar o lucro de todas as operações encerradas no mês e fazer um DARF único sobre todo o lucro?
-
O cálculo do IR sempre deve ser feito considerando o resultado do conjunto de operações encerradas no mês de apuração (separando é claro as operações comuns e operações day trade). No final vai gerar apenas um DARF para o mês de apuração.
- Estou realizando operações desde março de 2025, swing trade e alguns poucos foram day trade. Mas não emiti nenhum DARF. Como faço para regularizar?
-
Você precisa apurar todos os meses que estão em atraso, verificar quais deveria ter pago IR, e posteriormente gerar DARF por DARF, corrigindo os valores (multa + juros) através do SICALC da Receita Federal. Depois faça os pagamentos, e estará tudo regularizado.
- Um DARF que está atrasado, pode ser pago antes da próxima Declaração Anual? Isso evita pendências com a Receita?
-
Sim, você pode pagar o DARF em atraso a qualquer momento. No entanto, o valor terá o acréscimo de multa e juros de mora. Se o pagamento for realizado antes do envio da Declaração Anual, você evita pendências e inconsistências no processamento dos seus dados pela Receita Federal.
- Tenho uma conta em corretora em nome e CPF de minha filha, menor de idade. Como devo tratar as movimentações: separadamente ou em conjunto?
-
É necessário ter controles de apuração separados. Os cálculos de lucros, prejuízos e o recolhimento de IR devem ser feitos individualmente para cada CPF, mesmo que ela seja sua dependente.
Entenda o IRRF (Dedo-duro) na nota de corretagem
O Imposto Retido na Fonte (IRRF) sobre operações na bolsa de valores é uma pequena parcela de imposto que já fica retida pela própria corretora de valores. Esse valor, que vem descrito nas notas de corretagens, serve como mecanismo para a Receita Federal ter controle de quem operou na bolsa.
Como funciona o cálculo?
A base de cálculo e a alíquota variam conforme a modalidade da operação:
- Operações Comuns: Retenção de 0,005% sobre o valor total da venda, independentemente de haver lucro ou prejuízo.
- Nota: Nas operações comuns com ações, a cobrança só é efetivada se o acumulado mensal de IRRF ultrapassar R$ 1,00.
- Day Trade: Retenção de 1% sobre o lucro líquido obtido no conjunto de operações do dia.
- E se teve IRRF de 1% na nota de corretagem, mas fechou o mês no prejuízo? A retenção de 1% ocorre de forma isolada por dia lucrativo, mas o imposto final incide exclusivamente sobre o lucro líquido mensal. Se o seu saldo consolidado do mês foi negativo, você não deve pagar DARF.
Pontos de Atenção:
- Abatimento: O valor retido pode ser utilizado para abater o saldo de IR a pagar na DARF 6015 do mês de apuração ou em meses seguintes.
- Prazo: Essa compensação pode ser realizada apenas até o final do mês de dezembro do ano-calendário em que ocorreu a retenção.
- Alíquotas Finais: O IRRF é apenas uma fração do imposto real, que é de 15% sobre o lucro em operações comuns e 20% em Day Trade.